Post a new post
Open the left side

大田金业:地缘局势缓和,油价回落金价反弹

[Copy Link]
42 0

Register now, make more friends, enjoy more functions, and let you play in the community easily.

You need Sign in Can be downloaded or viewed without an account?Register Now Quick login with mobile dynamic code

x
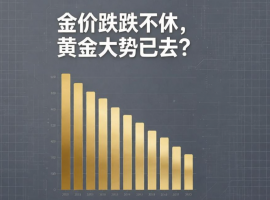
As of2026year09month28日亚盘时段,现货gold走势坚挺,现货白银大幅走高。美国与伊朗重现达成停火的希望,推动油价回落;但美债收益率居高不下,叠加美联储加息预期,贵金属上周仍大概率收跌。市场主流观点认为美联储9月加息并非本轮紧缩周期的终点,交易头寸整体偏向货币政策进一步收紧。市场定价显示,10月美联储再度加息25个基点的概率约71%。

  大田环球周年惊喜礼:充值立获10%赠金,高达5000USD:202.hk/zhuanti/2609zj.html?c=812

大田金业:地缘局势缓和,油价回落金价反弹995 / author:language / PostsID:1737645

  美元仍强势黄金止跌

  当前美元依托美债收益率飙升、美联储持续加息预期与油价抬升带来的通胀粘性持续走强,非美货币、股票、黄金等资产集体承压。本轮美元上涨并非单纯经济走强的体现,而是货币政策分化、地缘风险扰动、市场紧缩预期快速重定价的综合结果。

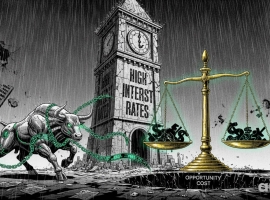
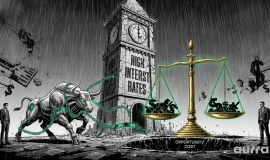
  与此同时,高利率、高油价的持续组合正在不断抬升全球市场压力,各类资产正在持续测试紧缩环境的承受极限,市场整体看似美元走强、实则风险暗流涌动。

  全球债券抛售潮持续向外溢,带动foreign exchange市场格局重塑。风险情绪降温之下,美元顺势延续偏强走势,守住本轮上涨行情。不过从短期基本面衡量,美元本轮反弹已经出现一定程度的超涨,上行含金量有所减弱。

  地缘局势与油价走势,是当前市场最重要的变量之一。海湾局势迟迟未现缓和信号,支撑油价持续走高。即便市场短暂传出美伊有望阶段性和解、重启霍尔木兹海峡航运的消息,油价短暂波动后迅速回归涨势,足以说明市场对地缘降温的信心不足。在此背景下,债券价格短期难以迎来像样反弹,整体市场风险偏好依旧偏弱。

  美联储偏鹰表态进一步巩固美元支撑。市场加息预期持续提前计价,利率端信号愈发强烈:近48小时两年期SOFR利率上行近20个基点,市场已经完全计价明年1月两次加息,同时定价至2027year7月累计近四次加息。

  能源价格叠加紧缩预期,成为当前美元最扎实的上行动力,市场普遍预计布伦特crude oil本月有望冲击110美元关口,持续为美元提供基本面加持。

  本轮美元走强的核心推手,来自美债收益率的快速抬升。当前美债各期限收益率全面走高,十年期收益率一度触及5.15%, creating2007年以来新高,三十年期收益率也站上二十余年高位,债券市场正在快速重定价美联储的紧缩路径。

  此番收益率上行,是市场对美国经济韧性、顽固通胀、美联储鹰派立场的集中反应。美联储9月加息落地后,政策层明确表态紧缩周期尚未结束,彻底打消了市场过早降息的幻想,推动长短端利率同步上行。

  地缘和谈有望达协议

  债券收益率与油价如今走势高度同步,二者联动规律清晰且直观:油价上涨、债券收益率走高、股市下跌。本月10年期美债收益率与原油futures的日间交易关联度,更是创下了历史最高纪录,本周市场行情完美印证了这一联动模式。

  但这一市场共识的交易逻辑,实则存在致命漏洞。债券市场将油价波动视作核心定价依据,过度聚焦油价带来的通胀影响,本质上是一种交易误区。一旦这一判断成立,当前债券收益率的上行幅度已然超标,而由高收益率衍生出的一系列连锁影响,包括政府债务估值、股票市场走势以及各类金融资产定价,都出现了明显的过度反应。

  从表层逻辑来看,市场的交易行为看似有理可循。油价上涨会直接推升市场通胀水平,新任美联储主席凯文·沃什主导的美联储,明确将针对油价引发的通胀波动做出政策应对,这也让油价走高自然绑定了短期加息预期,推动短期债券收益率上行。

  但市场忽略了关键一点:短期利率的波动,并不足以支撑长期债券收益率同步走高。目前10年期美债收益率已攀升至5.2%, creating2007year6月全球金融危机前夕以来的最高水平,这一走势极具不合理性。欧洲央行前副主席维托尔·孔斯蒂奥也直言,单日的油价涨跌,根本不具备影响十年期长债利率的逻辑与价值。

  究其根本,油价上涨带来的通胀冲击是一次性、暂时性的。一方面,波斯湾原油供应中断的局面不会永久持续,油价的走高不具备长期持续性;

  另一方面,即便油价维持高位,也仅会单次(至多两次间接传导)推升通胀。一旦油价停止上涨,其对通胀的直接拉动效应会彻底消失。更关键的是,若高油价持续拖累实体经济、压制市场需求,反而会压低非石油品类的通胀水平,彻底对冲前期的通胀影响。

  反常的是,当前原油与债券的关联度不仅居高不下,且长期债券的联动强度远超短期债券。即便剔除短期利率干扰、构建五年期远期合成债券,油价与长债收益率的强关联依旧存在,彻底违背了正常的宏观定价逻辑。

  两年期短债跟随油价波动情有可原,其本身高度绑定美联储短期议息政策,油价推升加息预期,自然会带动短债波动,当前期货市场也定价出明年年底前美联储超50%的四次加息概率。但短期利率变动对10年期长债影响本就微弱,对30年期长债更是几乎可以忽略不计,除非市场认定高利率会长期存续,否则绝无当前的剧烈联动行情。

"Small gifts, come to Huiyi to support me"
No one has offered a reward yet. Give me some support
comiis_nologin
You need to log in before you can reply Sign in | Register Now Quick login with mobile dynamic code

Point rules of this version

more

Customer Service Center

238-168-2638 QQcustomer service Monday to Friday 20:00-24:00
Quick reply Back to top Back to list